
EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?
19 Octobre 2026

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?

Exonération des dons familiaux : attention à l’utilisation des sommes données !
16 Octobre 2026

Exonération des dons familiaux : attention à l’utilisation des sommes données !

Les dons familiaux peuvent, sous conditions, bénéficier d’une exonération de droits de mutation à titre gratuit lorsqu’ils financent l’acquisition d’un logement neuf ou des travaux de rénovation énergétique. Mais cette exonération est-elle applicable lorsque le bien est détenu par une société civile immobilière (SCI) ? Réponse du Gouvernement…

Gestion des ascenseurs : du nouveau en matière de sécurité et de maintenance
15 Octobre 2026

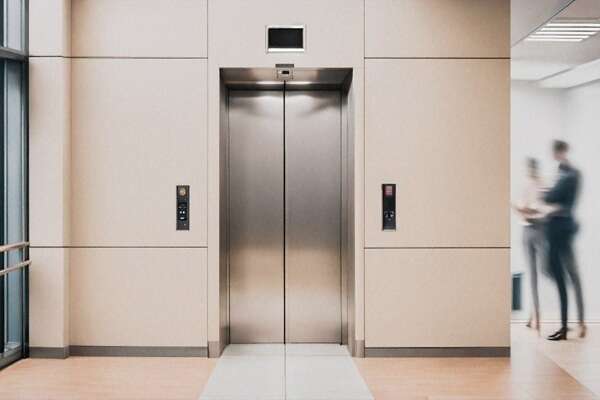
Gestion des ascenseurs : du nouveau en matière de sécurité et de maintenance

En cas de crise affectant le marché intérieur européen, certains biens ou composants essentiels peuvent être qualifiés par la Commission européenne de « biens nécessaires en cas de crise ». Dans ce cadre, une réglementation précise s’applique afin d’éviter les ruptures de chaîne d’approvisionnement et le maintien en service de ces équipements dits critiques. C’est le cas des ascenseurs…

Affichage des articles 1-12 sur 2864

Les catégories

Votre secteur

Derniers articles

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

19 Oct 2026

Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?