Droit - chiffre

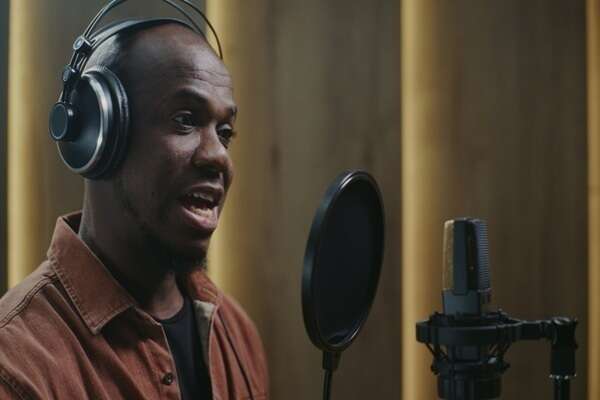
Voix-off : quelles conditions pour bénéficier du statut d’artiste du spectacle ?
01 Octobre 2026

Voix-off : quelles conditions pour bénéficier du statut d’artiste du spectacle ?

Faire une voix off pour une publicité ou une bande-annonce suffit-il pour être considéré comme un artiste du spectacle ? Pas nécessairement… Pour bénéficier des taux réduits de cotisations sociales réservés à ces artistes, le salarié doit notamment participer à une manifestation à caractère artistique et faire appel à son talent personnel. Voici quelques précisions du juge à ce sujet…

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
15 Septembre 2026

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?

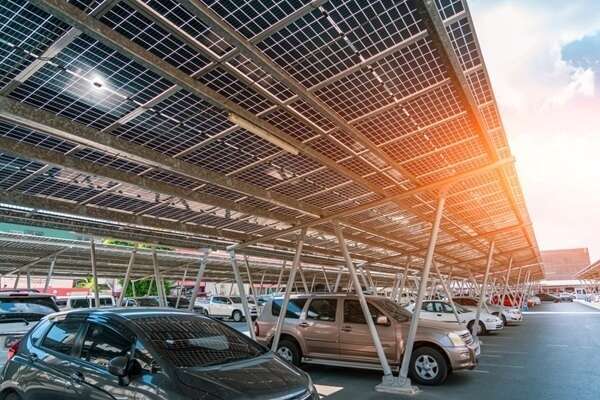
Dans le cadre de la loi ApER, la France entend renforcer sa capacité de production d’énergies renouvelables à l’horizon 2030 et réduire sa dépendance énergétique. Pour atteindre ces objectifs, la loi fait peser une obligation aux propriétaires de parcs de stationnement extérieurs de les équiper de panneaux photovoltaïques : à quelles conditions ?

Prestations « pro bono » : la générosité est-elle taxée ?
08 Septembre 2026

Prestations « pro bono » : la générosité est-elle taxée ?

Une avocate décide de mettre ses compétences au service de 2 associations et réalise gratuitement plusieurs prestations. Des prestations qu’elle valorise néanmoins pour bénéficier d’un avantage fiscal au titre des dons. Mais, à l’occasion d’un contrôle, l’administration fiscale s’intéresse à ces honoraires qui n’ont jamais été facturés. Avec quelles conséquences ?

Affichage des articles 1-12 sur 439

Les catégories

Votre secteur

Derniers articles

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

19 Oct 2026

Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?