19 Mars 2025
Les distributeurs de carburants sont redevables d’une taxe incitative à l’utilisation d’énergie renouvelable dans les transports. Pour minorer le montant de...
Les distributeurs de carburants sont redevables d’une taxe incitative à l’utilisation d’énergie renouvelable dans les transports. Pour minorer le montant de...
Une société crée des bijoux en prenant pour modèle et inspiration des trèfles à quatre feuilles depuis plusieurs décennies. Mais une société concurrente a é...
Parce qu’ils sont dangereux pour la santé et qu’ils constituent des « polluants éternels », les substances perfluoroalkylées et polyfluoroalkylées (PFAS) co...
Les critères d’assujettissement à la taxe sur les surfaces commerciales (TASCOM) sont notamment liés à la nature de l’établissement et à sa surface de vente...
En 2024, sur fond de revendications du secteur agricole, le Gouvernement avait interdit l’importation et la mise sur le marché de fruits et légumes provenan...
Les lois de finances et de financement de la Sécurité sociale pour 2025 contiennent des mesures fiscales et sociales qui intéressent spécifiquement les comm...
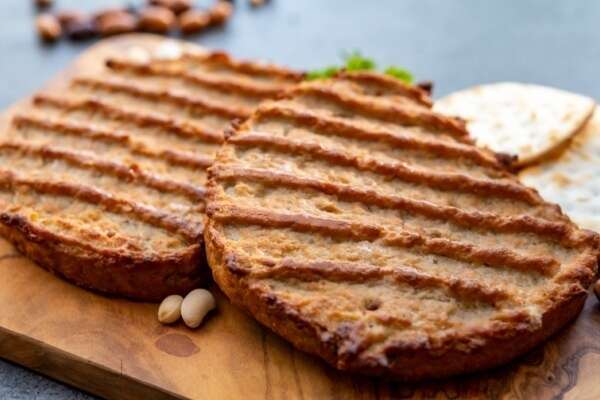
Dernier acte et conclusion pour « l’affaire » des steaks au soja et des saucisses végétales. Le Conseil d’État s’est prononcé sur le sujet et sur les textes...

La valeur de service du point de retraite complémentaire obligatoire (RCO) des non-salariés agricoles est revalorisée pour 2026. Cette évolution augmente le montant de la pension complémentaire des assurés concernés, en fonction des points qu’ils ont acquis.

Dans le cadre de la réglementation européenne applicable aux déplacements des animaux de compagnie, les chiens, chats et furets doivent disposer d’un passeport permettant de les identifier et d’attester notamment leur situation sanitaire. Afin de s’adapter aux évolutions européennes, le cadre français se modernise...

Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?
Création et référencement du site par