Agriculture - pêche - Page 3

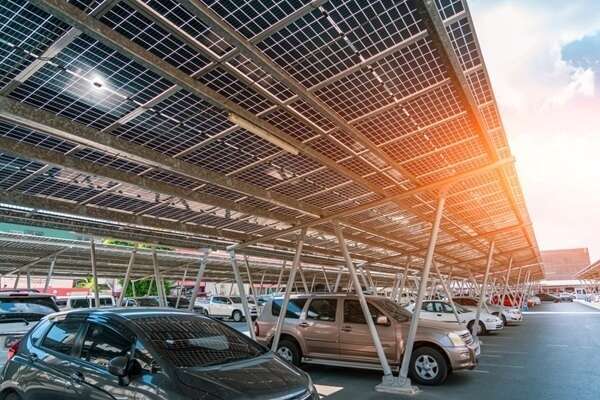
Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
15 Septembre 2026

Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?

Dans le cadre de la loi ApER, la France entend renforcer sa capacité de production d’énergies renouvelables à l’horizon 2030 et réduire sa dépendance énergétique. Pour atteindre ces objectifs, la loi fait peser une obligation aux propriétaires de parcs de stationnement extérieurs de les équiper de panneaux photovoltaïques : à quelles conditions ?
Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements
11 Septembre 2026

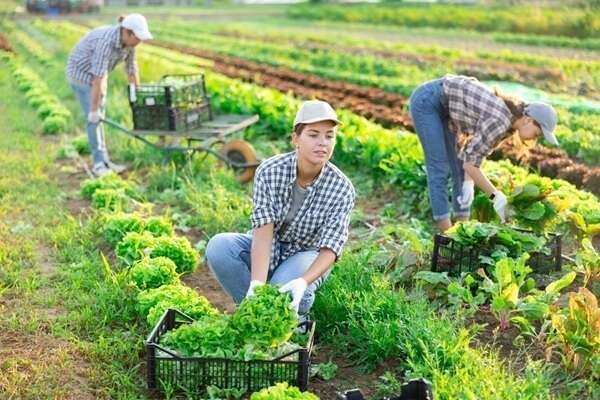
Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements

En période de forte activité agricole, trouver suffisamment de logements pour accueillir les travailleurs saisonniers peut s’avérer difficile. La réglementation permet donc, dans certains territoires et à certaines périodes de l’année, de recourir à un hébergement sous tente. Une possibilité qui vient d’être étendue à 4 nouveaux départements. Lesquels ?

Destruction des haies : un régime unifié et connu
09 Septembre 2026

Destruction des haies : un régime unifié et connu

Parce qu’elles ont de nombreux avantages aussi bien pour l’agriculture que pour la préservation de l’environnement, les haies ne peuvent pas être détruites sans respecter une procédure préalable, qui pouvait jusqu’alors différer selon les cas. Afin de rendre plus lisibles les règles, le Gouvernement avait amorcé une unification de ces procédures en un seul régime, dont on connaît à présent le détail…

Affichage des articles 25-36 sur 322

Les catégories

Votre secteur

Derniers articles

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?

19 Oct 2026

Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?